ノーインベストメント・ノーライフ


株ときどき雑記
ライブドアショックあたりから株式投資をスタートした個人投資家
紆余曲折を経て高配当銘柄投資にたどり着く
売買は4年に1度ぐらい

    タグ:TOKYO_BASE

      このエントリーをはてなブックマークに追加 mixiチェック


    Aさん:こんにちは、Bさん!TOKYO BASEの決算についてどう思いますか?

    Bさん:こんにちは、Aさん!まず、決算の良い点から話しましょうか。売上高が23,734百万円で前年同期比17.5%増加していますね。インバウンド需要の強化やSTUDIOUSなどの出店拡大が寄与しています。


    Aさん:そうですね。特に日本事業が好調で、実店舗は前年同期比20.9%増、ECも23.2%増加しています。この成長は嬉しいニュースですよね。

    Bさん:さらに、親会社株主に帰属する当期純利益が1,209百万円で、前年同期比55.6%増。また、営業利益も1,956百万円で32.8%増加しています。利益の増加は企業にとって非常に良い兆しです。

    Aさん:その通りです。ただ、悪い点も見逃せません。営業外費用が増加しており、特に支払利息の増加が目立ちます。これは財務的な負担になりそうですね。

    Bさん:確かに、経常利益は前年より増えていますが、営業外損益の悪化が影響して、全体的な利益率には懸念が生じることもあります。また、中国市場においては、不採算店舗の撤退を進めたものの、まだ改善の余地がありますね。

    Aさん:加えて、純資産は6,266百万円に増えていますが、自己資本比率はやや低下しています。全体的に見て、財務体質の強化が求められるかもしれません。

    Bさん:そうですね。また、投資活動によるキャッシュ・フローが大幅な支出を伴っている点も重要です。成長を目指すための投資は理解できますが、資金繰りが心配ですね。

    Aさん:これらの点を踏まえると、TOKYO BASEは成長の可能性がある一方で、財務的なリスクも抱えているということですね。将来的な市場の動向が影響しそうです。

    Bさん:最終的にどう考えますか?投資としてはどうでしょう?

    Aさん:中長期的にはポジティブな成長が見込まれる分野なので、一定のリスクを受け入れられる投資家には魅力的かもしれません。ただ、短期的には財務状況や市場リスクに注意を要すると思います。

    Bさん:結論としては、成長戦略に期待はするものの、財務リスクを慎重に考慮しながら投資する価値があるということですね。

    Aさん:その通りです。ファッション業界は市場の変動が激しいので、継続的な成長が見込めるかどうかを慎重に見極める必要がありますね。

    証券コード 社名 業種 関連銘柄 PER 配当利回り ROE PSR 進捗率
    3415 TOKYO BASE 衣料品セレクトショップ アパレル関連 11.3倍 1.80% 24.0% 0.71倍 進捗率107.9%(4Q時点)


    SB STUDIOS GREEN DWELLER T-SHIRT (BLACK)エスビーステュディオス/ショートスリーブティーシャツ/ブラック
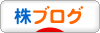
    SB STUDIOS GREEN DWELLER T-SHIRT (BLACK)エスビーステュディオス/ショートスリーブティーシャツ/ブラック
    にほんブログ村 株ブログへ

      このエントリーをはてなブックマークに追加 mixiチェック


    Aさん:「TOKYO BASEの2026年1月期第3四半期の決算について、意外に好調だったね。売上高は159億円で前年比117.5%増、特に営業利益は163.8%も上回ったとは、どんな要因があったの?」

    Bさん:「そうだね。ステュディオスなどの新規出店が順調だったのと、既存店も好調で、結果的に売上が大きく伸びた。特に、既存店の売上が112.5%増で、これが売上全体を押し上げた要因だよ。」


    Aさん:「それは素晴らしい。ところで、悪い点としては何が見えるかな?」

    Bさん:「そうだね、一つ挙げるとすれば、売上総利益率がファミリーセールの影響で悪化したかもしれない。とはいえ、全体の販管費率は改善しているので、トータルで見ると問題ないかもしれないね。」

    Aさん:「なるほど。EC売上も増えているようだけど、オンラインについてはどう思う?」

    Bさん:「ECも成長しており、実店舗との連携が求められている。今後、在庫管理やタイムセール戦略を通じてさらなる売上向上が期待できると思う。」

    Aさん:「この結果から投資対象としての魅力はどうなる?」

    Bさん:「総じて、売上の増加や利益率の改善が見られ、新規事業の展開も進んでいる。したがって、今後の成長に期待が持てる投資対象として魅力的だと思う。ただし、ファミリーセールの影響や国際化のリスクも考慮するべきだね。」

    Aさん:「なるほど、非常に参考になった!今後の動きが楽しみだね。」

    証券コード 社名 業種 関連銘柄 PER 配当利回り ROE PSR 進捗率
    3415 TOKYO BASE 衣料品セレクトショップ アパレル関連 16.7倍 1.30% 14.6% 0.99倍 進捗率55.1%(3Q時点)


    にほんブログ村 株ブログへ

      このエントリーをはてなブックマークに追加 mixiチェック
    以下に、当四半期決算に関する良い点と悪い点を挙げます。


    良い点
    1.売上総利益率の改善
    ・売上総利益率が前期比1.5ポイント改善し、51.6%に到達。利益率の向上から経営の効率性が評価できます。

    2.営業利益の大幅増加
    ・営業利益は前期比67.1%増の1,472百万円となり、収益構造の強化が顕著に見られます。

    3.親会社株主に帰属する当期純利益の増加
    ・前期比131.6%増の776百万円と好調。構造改革とコスト削減の成果と評価可能です。

    4.店舗運営の効率化
    ・不採算店舗の撤退やリニューアルを進め、日本国内外で既存店舗の売上が増加しました。

    5.韓国子会社の設立決定
    ・新たな海外展開として、韓国市場への参入が決定され、アジア市場での成長余地が期待されます。

    悪い点
    1.流動資産の減少
    ・現金及び現金同等物が約494百万円減少し、資金流動性に課題が見られます。

    2.自己株式取得に伴う資本の減少
    ・自己株式取得で約1,000百万円支出した結果、純資産が425百万円減少。

    3.海外事業の売上減少
    ・中国市場での不採算店舗撤退が影響し、中国事業全体の売上が37.4%減少。

    4.EC事業の課題
    ・値引き中心の販売から脱却した構造改革により、EC事業の前年同期比売上減少が依然として課題。

    5.特別損失の発生
    ・固定資産除却損や減損損失などによる特別損失が約231百万円発生し、利益圧縮につながりました。

    株式会社TOKYO BASEの2025年1月期決算は、利益率の改善や国内外の店舗効率化により収益が大幅に向上しました。
    一方で、中国事業の不振やEC売上の課題、資本の減少が課題として残ります。
    韓国市場への進出など成長戦略が進む中、引き続き財務の健全性や収益基盤の強化が求められます。

    証券コード 社名 業種 関連銘柄 PER 配当利回り ROE PSR 進捗率
    3415 TOKYO BASE 衣料品セレクトショップ アパレル関連 19.4倍 1.50% 6.16% 1.22倍 進捗率131.4%(4Q時点)


    にほんブログ村 株ブログへ

      このエントリーをはてなブックマークに追加 mixiチェック


    証券コード 社名 業種 関連銘柄 トピックス PER 配当利回り ROE PSR 進捗率
    3415 TOKYO BASE セレクトショップ アパレル関連 「UNITED TOKYO 武漢恒隆広場」2021/12/18オープン 29.3倍 0.00% 12.9% 1.49倍 進捗率88.6%(3Q時点)
    1407 ウエストホールディングス メガソーラー開発 脱炭素関連 岸田首相「気候変動危機への対応」表明 19.1倍 1.64% 28.2% 2.27倍 進捗率3.1%(1Q時点)
    2305 スタジオアリス こども写真館 成人式関連 成人式撮影、振袖レンタルサービス「ふりホ」の予約獲得などに注力
    13.3倍 2.39% 10.3% 0.98倍 進捗率114.7%(3Q時点)
    3267 フィル・カンパニー 駐車場の空間開発 不動産関連 人材やデジタルへの積極投資で大幅減益を計画 69.0倍 0.00% 3.20% 1.18倍 達成率356.5%(4Q実績)
    6572 RPAホールディングス 業務自動化ツール 省力化関連 札幌市が「BizRobo! Basic」本格導入開始 0.00倍 0.00% 0.00% 1.84倍 進捗率65.0%(3Q時点)


    *直近の決算が売上10%以上成長の企業を掲載

    にほんブログ村 株ブログへ

    このページのトップヘ