ノーインベストメント・ノーライフ


株ときどき雑記
ライブドアショックあたりから株式投資をスタートした個人投資家
紆余曲折を経て高配当銘柄投資にたどり着く
売買は4年に1度ぐらい

    カテゴリ: 日々是決算

      このエントリーをはてなブックマークに追加 mixiチェック


    Aさん: ベースフード(2936)は、どんな会社なの?

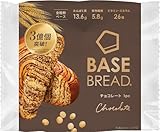
    Bさん: 「BASE BREAD」など、栄養バランスを考えたパンや食品を開発・販売している会社だよ。自社の通販サイトやAmazonなどのネット販売、コンビニやドラッグストアへの卸売りで稼いでいるんだ。

    Aさん: 今回の決算はどうだったの?

    Bさん: 2027年2月期の中間決算は、売上高が83.5億円で前年同期比8.5%増加したよ。でも、営業損失は1.9億円と、前年の0.5億円から赤字が拡大。最終赤字も0.5億円から2.6億円に膨らんでしまったんだ。

    Aさん: 売上は伸びているのに、赤字が増えたんだね。

    Bさん: そうなんだ。良い点は、主力のチョコレート味のパンを改良したことで販売が好調なこと。第2四半期の売上高は前年同期比16.7%増加したよ。他社のネット通販も41.1%増と大きく伸びているんだ。定期購入の会員数も25.9万人まで増え、新商品の販売や中国市場への進出も始まっているよ。


    Aさん: これから成長が期待できそうだね!

    Bさん: ただし、悪い点もあるよ。広告費や研究開発費が増えたことに加え、商品の値段を見直した影響などで利益が悪化しているんだ。現金も前期末の18.9億円から15.4億円に減少。自己資本比率も33.8%から26.9%に低下しているよ。

    Aさん: 会社の体力が少し心配だね。今後の見通しは?

    Bさん: 会社は通期で売上高162.6億円、営業利益0.6億円を予想しているよ。中間期の売上高は年間計画の51.4%まで進んでいるけれど、赤字を減らして黒字を達成できるかが大切だね。

    Aさん: 最後に、投資対象としてはどうかな?

    Bさん: 健康志向の商品や海外展開には成長の可能性がある一方、赤字拡大と現金の減少は心配材料。今は成長だけを期待して買うより、利益が改善して黒字化できるかを確認したいところだね。現時点では慎重姿勢。黒字化の兆しが見えてから投資を検討したい銘柄だよ。

    証券コード 社名 業種 関連銘柄 PER 配当利回り ROE PSR 進捗率
    2936 ベースフード 機能性食品 機能性食品関連 56.4倍 0.00% 19.2% 0.99倍 進捗率-%(2Q時点・赤字拡大)


    にほんブログ村 株ブログへ

      このエントリーをはてなブックマークに追加 mixiチェック


    Aさん: ケイブ(3760)の2027年5月期第1四半期決算は、かなり良いね。どんな会社なの?

    Bさん: スマホゲームの開発・運営が中心の会社だよ。「東方幻想エクリプス」や「ゴシックは魔法乙女」を運営しているほか、「モンスターストライク」に関わるゲーム事業も手がけているんだ。過去の人気ゲームを作り直して販売する取り組みも進めているよ。

    Aさん: 今回の決算はどうだったの?

    Bさん: 売上高は26.9億円で前年同期比2.3%増。営業利益は前年の5.7億円の赤字から5.6億円の黒字に、最終利益も2.9億円の赤字から6.6億円の黒字に転換したんだ。

    Aさん: 赤字から黒字になったのはすごいね! 良かった点は?

    Bさん: まず、ゲーム事業の利益が5.2億円まで回復したこと。既存ゲームが安定して稼ぎ、「モンスターストライク」関連も利益に貢献しているよ。また、8月には「新約・怒首領蜂大復活」をSteamで発売。海外のファンも取り込める可能性があるんだ。負債も前期末から約10億円減り、財務面も改善しているね。

    https://www.youtube.com/watch?v=BP4JL3A0czQ


    Aさん: 反対に、心配な点はある?

    Bさん: 売上高の伸びは2.3%と小さいことだね。また、経常利益9.1億円には、保険の解約返戻金約2.8億円など、本業以外の利益も含まれている。つまり、今回の利益をすべて本業の実力とは考えられないんだ。

    Aさん: 今後の見通しは?

    Bさん: 会社は通期で売上高105億円、営業利益14.5億円、最終利益12億円を予想しているよ。ただし、売上高は前期比12.5%減の計画。年間配当もゼロのままなんだ。

    Aさん: 結局、投資対象としてはどうかな?

    Bさん: 黒字転換は評価できるけれど、今は慎重に判断したい銘柄だね。 人気ゲームの収益力と財務改善は魅力的。一方、売上の成長が弱く、利益には一時的な収入も含まれる。次の決算で本業の利益が安定して続くかを確認してから、投資を検討したいね。配当収入を重視する人には、今のところ向きにくい銘柄だよ。

    証券コード 社名 業種 関連銘柄 PER 配当利回り ROE PSR 進捗率
    3760 ケイブ ゲーム開発 ゲーム関連 3.80倍 0.00% 46.8% 0.41倍 進捗率35.8%(1Q達成率)


    にほんブログ村 株ブログへ

      このエントリーをはてなブックマークに追加 mixiチェック


    Aさん: ホリイフードサービスは、居酒屋などの飲食店を運営する会社だね。最近は焼肉店「炭火焼肉 大黒さん」や持ち帰り寿司「スシマス」の会社も買収して、事業を広げているよ。


    Bさん: 今回の決算は、2025年12月から2026年8月までの9か月間で、売上高45.6億円、営業利益4.4億円、純利益4.9億円だね。営業利益は本業で稼いだ利益のことだよ。

    Aさん: 良い点は、インバウンド向けのステーキ店「エンペラーステーキ」を大阪・渋谷・浅草などに出店していること。アプリやLINEでお客さんを集めたり、メニューや価格を見直したりして、経営改善にも取り組んでいるね。

    Bさん: さらに、焼肉店と持ち帰り寿司の会社を買収したことで、事業の幅が広がったよ。自己資本比率も29.6%から37.5%に上がっている。会社の財産のうち、返済不要のお金が占める割合が増えたのは良い点だね。

    Aさん: ただし、注意点もあるよ。今回の純利益には、寿司会社の買収に伴う約1.15億円の特別利益が含まれているんだ。これは本業で稼いだ利益ではないから、純利益だけを見て判断するのは危険だね。

    Bさん: そのほか、原材料費や人件費の上昇も心配だね。関西エリアは営業赤字で、閉店する店舗もある。買収した会社をうまく成長させられるかも重要だよ。また、現金が減っており、配当もゼロだから、株主への還元は物足りないね。

    Aさん: 通期予想は売上高59.8億円、営業利益5.32億円、純利益6.25億円。会社は7月に業績予想を上方修正していて、今回も据え置いているよ。

    Bさん: 第3四半期までに通期営業利益予想の約83%を達成しているのは好材料だね。ただし、前年同期との単純比較はできないので、成長率の判断には注意が必要だよ。 Aさん: 結論として、業績改善や買収による成長には期待できるけれど、特別利益の影響や店舗運営の課題もあるね。

    Bさん: 投資対象としては、現時点では積極的に買うよりも様子見。本業の利益が安定して伸びるか、買収効果が表れるかを確認したい銘柄だね。配当がないため、配当収入を重視する投資家には向きにくいよ。

    証券コード 社名 業種 関連銘柄 PER 配当利回り ROE PSR 進捗率
    7640 ホリイフードサービス 外食 外食関連 15.3倍 0.00% 46.5% 3.00倍 進捗率81.2%(3Q時点)


    にほんブログ村 株ブログへ

      このエントリーをはてなブックマークに追加 mixiチェック


    Aさん: IDOMは「ガリバー」などの中古車販売店を運営する会社だよ。中古車を買い取り、整備して販売するほか、車の整備やローン販売も手掛けているんだ。


    Bさん: 今回の決算は好調だね。売上高は3,181億円で前年同期比17.7%増、営業利益は87.7億円で8.6%増、純利益も52億円で6.7%増だよ。しっかり増収増益だね。

    Aさん: 特に良いのは、大型店舗が順調に稼働していること。国内の直営店で売れた中古車は8万8,043台で、中間期として過去最高を更新したんだ。中古車を買い取って売る力が伸びているんだね。

    Bさん: しかも、中古車を1台売ったときに得られる利益も改善したよ。滞留在庫の処分で卸売の利益は減ったけれど、小売の利益が伸びて、全体の売上総利益は17.1%増加したんだ。

    Aさん: 一方で悪い点もあるよ。店舗の家賃や人件費、システム開発費などが増えて、販売管理費は18.9%増加。売上の伸びより費用の伸びが大きいんだ。

    Bさん: さらに、支払利息が前年同期の5.8億円から9.8億円に増えたよ。借入金やリースの負担も重くなっているから、金利上昇が続くと利益を圧迫する心配があるね。

    Aさん: もう一つ注意したいのは通期予想。売上高は6,550億円と17.1%増を見込む一方、営業利益は185億円で6.2%減、純利益も105億円で9.3%減の予想なんだ。中間期は増益なのに、通期では減益を見込んでいるよ。

    Bさん: 配当は年間31.38円の予想だね。前期の35.60円から減る見込みなので、配当目的では少し物足りないね。

    Aさん: 最終的な評価はどんな感じ?

    Bさん: 売上拡大と小売の利益改善は評価できる。ただし、費用や利息の増加、通期減益予想が気になるところ。成長性はあるものの、今すぐ積極的に買うより、下期の利益回復と株価水準を確認してから投資を判断したい銘柄だね。

    証券コード 社名 業種 関連銘柄 PER 配当利回り ROE PSR 進捗率
    4334 IDOM 中古車買い取り「ガリバー」運営 リユース関連 8.2倍 3.63% 16.1% 0.22倍 進捗率47.0%(2Q時点・下方修正)


    にほんブログ村 株ブログへ

    このページのトップヘ